
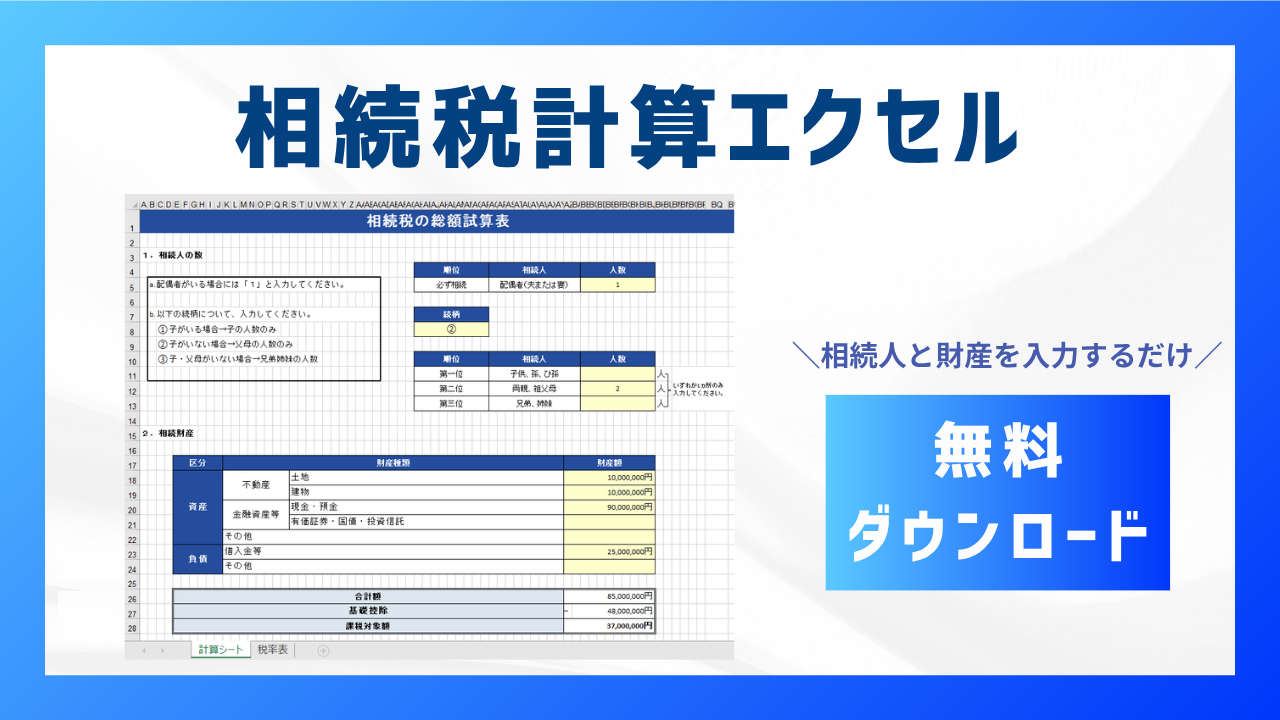

相続税がどれくらいかかるのか、税理士に相談する前におおよその金額をつかんでおきたい。
そんな方に向けて、響き税理士法人では相続税の総額を試算できるエクセルシートを公開しています。
相続人の人数と財産の金額を入力するだけで、概算が表示されます。
会員登録やメールアドレスの入力は必要ありません。
下のボタンからそのままダウンロードしてお使いいただけます。
数式にロックはかけていないため、ご自身でのカスタマイズも可能です。
インターネットにつながっていない環境でも動きます。
ご家族で集まって相談される際にも、金額を入れ替えながら確認できます。
※あくまでも簡易的に計算を行うシートですので、正確性、完全性、信頼性を保証するものではありません。
本シミュレーションを利用されたことにより生じた不利益や損害などには、響き税理士法人は責任を負いかねますので、あらかじめご了承ください。
この記事の監修者
税理士 桐澤寛興
戸田譲三税理士事務所(現税理士法人みらいパートナーズ)、富士通株式会社 社内ベンチャー企業 勤務を経て2004年 桐澤寛興会計事務所 開業その後、2012年に響き税理士法人に組織変更。相続相談者様の悩みに寄り添うサービスを心がけている。
相続税計算エクセルシートの使い方は5ステップ

ダウンロードしたファイルには「計算シート」と「税率表」の2枚が入っています。
入力するのは「計算シート」だけです。
上から順に4か所を埋めると、いちばん下に相続税の総額が表示されます。
ステップ1 配偶者の有無を入力

いちばん上の「人数」の欄に、配偶者の人数を入れます。
配偶者がいる場合は「1」、いない場合は空欄のままにしてください。
黄色い欄はプルダウンからも選べます。
ステップ2 相続人の続柄を入力

次に、配偶者以外の相続人が誰になるかを①〜③の番号で選びます。
相続人になる順位は民法で決まっており、先の順位に当たる方が1人でもいれば、後の順位の方は相続人になりません。
お子さんがいるご家庭では、ご両親やご兄弟は相続人に含めずに計算します。
ステップ3 相続人の人数を入力

ステップ2で選んだ順位の行に、人数を入力します。
3つの行のうち、数字を入れるのは1か所だけです。
続柄を変えて計算し直すときは、前に入力した人数を消してから入れ直してください。
古い人数が残っていると、法定相続人の数が多く数えられてしまいます。
人数の数え方には、いくつか決まりがあります。
※特別養子縁組による養子や、配偶者の実子を養子にした場合などは、実子と同じ扱いです。
ステップ4 相続財産の金額を入力

財産の種類ごとに金額を入力します。
借入金などの負債の欄に入れた金額は、資産の合計から自動で差し引かれる仕組みです。
ダウンロードした時点では、上の画像と同じ例の金額が入っています。
ご自身の金額に置き換えてからお使いください。
どの財産が課税の対象になるかは相続税の課税対象となる財産一覧にまとめています。
土地や生命保険金は、相続税評価額や非課税枠を反映した金額を入れる必要があります。
くわしくはこの後のエクセルに入力する前に確認したい3つの金額をご覧ください。
ステップ5 相続税額を確認

入力が終わると、いちばん下に相続税の総額が表示されます。
資産から負債と基礎控除を引き、残った金額を法定相続分で分けたうえで、税率表シートの速算表にあてはめた金額の合計です。
計算の仕組みそのものは相続税の計算方法でくわしく説明しています。
※表示される金額は簡略計算による概算です。
正確な税額は税理士にご確認ください。
相続税がかからない場合の見方
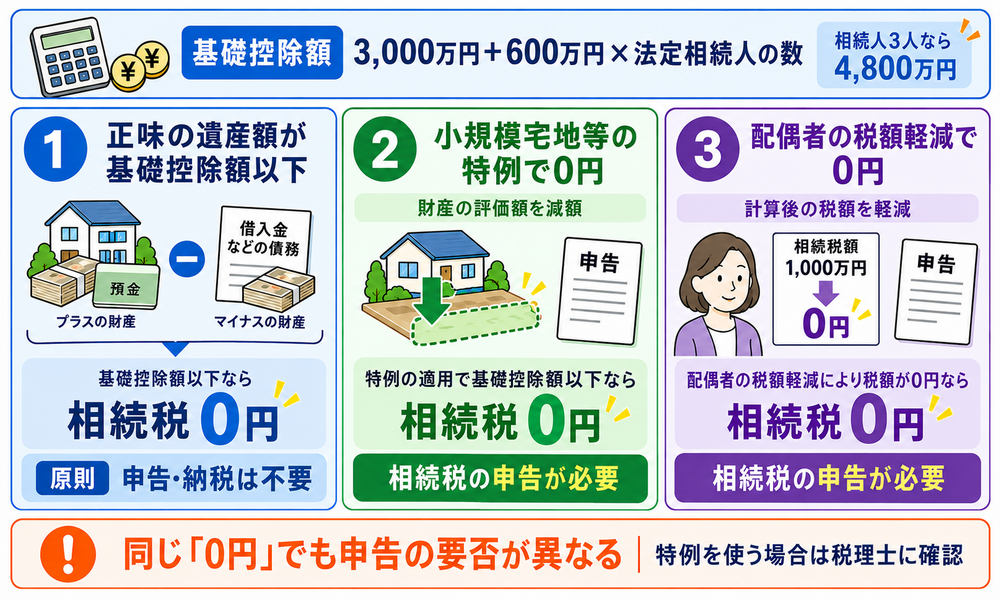
課税対象額の欄に「0」と表示されることがあります。
入力した資産から負債を差し引いた金額が、基礎控除額を下回っているという意味です。
基礎控除額は「3,000万円+600万円×法定相続人の数」で求めます。
相続人が3人なら4,800万円です。
正味の遺産額が基礎控除額以下であれば、原則として相続税の申告も納税も必要ありません。
ただし、小規模宅地等の特例を使った結果として基礎控除額を下回る場合は、申告が必要です。
特例を使う前の金額で、基礎控除額を超えるかどうかを判断するためです。
基礎控除額を超えていても、配偶者の税額軽減によって納税額が0円になることもあります。
軽減を受けるには、相続税の申告が必要です。
※小規模宅地等の特例は財産の評価額を下げる制度、配偶者の税額軽減は計算後の税額を減らす制度です。
同じ「0円」でも仕組みが異なります。
相続税がかかる財産の目安は相続税はいくらからかかるかをご覧ください。
エクセルに入力する前に確認したい3つの金額
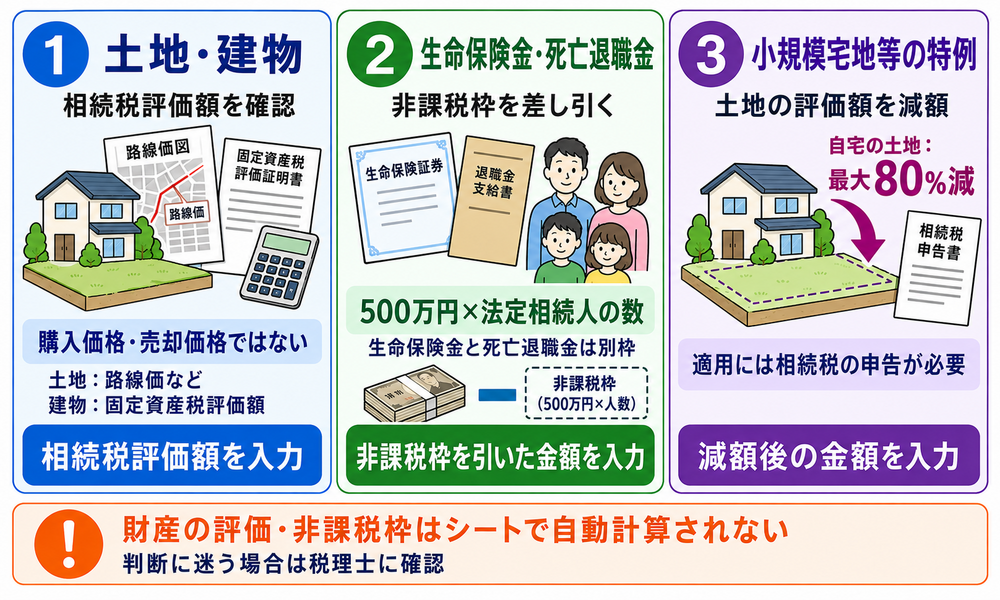
このシートは、入力された金額を足し引きするだけの作りです。
財産の評価や非課税枠の計算までは行いません。
次の3つは、入力する前にご自身で金額を決めておく必要があります。
葬式費用や生前贈与で加算される財産、相続時精算課税を適用した財産も自動では反映されません。
葬式費用は負債欄の「その他」に、加算の対象になる贈与財産は資産欄の「その他」に入れる方法があります。
ただし、控除や加算の対象になる範囲には細かな要件が定められています。
判断に迷うときは税理士にご確認ください。
土地と建物に入れるのは相続税評価額
土地と建物の欄に入れるのは、購入したときの価格でも、売却して見込まれる価格でもありません。
相続税の計算に使うのは、国税庁の基準で評価した相続税評価額です。
土地は、路線価が定められている地域なら路線価をもとに計算します。
路線価がない地域では、固定資産税評価額に一定の倍率をかけて求めます。
建物は、固定資産税評価額がそのまま評価額です。
評価の手順は土地・建物の相続税の計算方法、株式や投資信託は有価証券の相続税評価額をご覧ください。
生命保険金と死亡退職金は非課税枠を引いた金額
亡くなった方が保険料を負担していた生命保険から相続人が受け取る死亡保険金には、非課税枠があります。
亡くなった後3年以内に支給が確定した死亡退職金にも、別枠の非課税枠が設けられています。
金額はどちらも「500万円×法定相続人の数」です。
相続人全員が受け取った死亡保険金の合計額から非課税枠を引いて、残った金額を現金・預金の欄に足してください。
死亡退職金がある場合も、生命保険金とは分けて非課税枠を計算します。
額面のまま入力すると、相続税額が実際より多く表示されます。
なお、非課税枠を使えるのは相続人が受け取った場合だけです。
相続放棄をした方や相続人以外の方が受け取った分には適用されません。
生命保険と相続税の関係は生命保険1,000万円の相続税でくわしく扱っています。
小規模宅地等の特例を使う土地は減額後の金額
亡くなった方が住んでいた自宅の土地などは、条件を満たすと評価額を大きく減らせます。
これが小規模宅地等の特例です。
| 宅地等の区分 | 限度面積 | 減額割合 |
|---|---|---|
| 特定居住用宅地等(自宅) | 330平方メートル | 80% |
| 特定事業用宅地等 | 400平方メートル | 80% |
| 特定同族会社事業用宅地等 | 400平方メートル | 80% |
| 貸付事業用宅地等 | 200平方メートル | 50% |
この特例を使う予定があるなら、減額した後の金額を土地の欄に入力します。
※適用を受けるには相続税の申告が必要です。
誰が土地を取得するかによって条件が変わりますので、実際に使えるかどうかは税理士にご確認ください。
シートに表示される相続税の総額と各人の納付額の違い

ステップ5で表示されるのは「相続税の総額」です。
相続人全員で負担する合計額であって、1人ひとりが実際に納める金額ではありません。ここを取り違えると、必要以上に大きな金額を身構えてしまいます。
各人の税額は課税価格の割合で分けた金額
相続税は、先に全体の総額を計算する仕組みです。
各人の課税価格が課税価格の合計額に占める割合に応じて、総額を振り分けます。
たとえば総額が500万円で、課税価格の6割を配偶者、4割を長男が占めるとしましょう。
配偶者は300万円、長男は200万円が、控除を適用する前の税額です。
ここから配偶者の税額軽減などを差し引いて、納付額が決まります。
シートに反映されない配偶者の税額軽減
配偶者には大きな軽減制度が用意されています。
1億6,000万円と配偶者の法定相続分相当額のどちらか多い金額までは、相続税の負担が生じない仕組みです。
この軽減はシートに反映されていません。
配偶者が財産を取得する場合、実際の納税額は、表示された金額より少なくなる可能性があります。
配偶者が取得した正味の遺産額が上記の金額以下であれば、原則として配偶者本人の納税額は0円になります。
軽減されるのは配偶者本人の税額であり、ほかの相続人の負担が減るわけではありません。
未成年者控除や障害者控除も、同じくシートには入っていません。
※配偶者の税額軽減を使うには、納税額が0円になる場合でも相続税の申告が必要です。
2割加算の対象になる人とならない人
配偶者と、子や父母といった一親等の血族以外の方が財産を取得すると、その方の相続税額は2割増しになります。
兄弟姉妹や甥姪、祖父母が当てはまります。
お孫さんの扱いは少し複雑です。
お子さんが先に亡くなって代わりに相続する場合は加算されませんが、養子として相続人になった場合は加算の対象になります。

まとめ:概算はエクセル、正確な金額は税理士に確認
エクセルシートは、相続税がかかりそうかどうかの見当をつけるための道具です。
最後に、使うときの要点を整理しておきます。
・入力するのは相続人の人数と財産の金額。出てくるのは相続税の総額
・土地の評価額と生命保険の非課税枠は、入力する前にご自身で計算しておく
・表示されるのは総額だけ。配偶者の税額軽減や2割加算は反映されない
・課税対象額が「0」なら、資産から負債を引いた金額が基礎控除額を下回っているサイン
特例の適用や財産の評価しだいで、実際の税額は大きく動きます。
横浜市の響き税理士法人では、財産の評価から相続税の申告までを一貫してお手伝いしています。
ご相談は1時間まで無料です。
試算した金額を前に迷われたときは、お気軽にお問い合わせください。
戸田譲三税理士事務所(現税理士法人みらいパートナーズ)、富士通株式会社 社内ベンチャー企業 勤務を経て2004年 桐澤寛興会計事務所 開業その後、2012年に響き税理士法人に組織変更。相続相談者様の悩みに寄り添うサービスを心がけている。


[…] 評価額の計算に便利なツールはありますか? 相続税評価には響き税理士法人のExcel計算シートや、チェスターの相続税シミュレーターが便利です。 […]