

親から住宅資金や学費を借りる。
親子の間では、珍しくない話です。
ただ口約束で済ませてしまうと、そのやり取りが「贈与」と扱われ、贈与税がかかるおそれがあります。
国税庁の説明では、返済能力や返済状況などから見て本当に貸し借りといえるかどうかが分かれ目です。
契約書さえ作れば安心、という話ではありません。
返せる計画を立て、返した記録を残すところまでを一続きと考えてください。
本記事では、親子間で使えるテンプレートを配布します。
記入で迷いやすい項目の決め方から、契約書を作ったあとの進め方まで解説します。
実際に贈与と判断された裁判例も取り上げますので、作成前にご一読ください。
この記事の監修者
税理士 桐澤寛興
戸田譲三税理士事務所(現税理士法人みらいパートナーズ)、富士通株式会社 社内ベンチャー企業 勤務を経て2004年 桐澤寛興会計事務所 開業その後、2012年に響き税理士法人に組織変更。相続相談者様の悩みに寄り添うサービスを心がけている。
親子間の貸し借りでは「返せる計画」と「返した記録」が重要

まず押さえておきたいのは、書面そのものより中身と実際の行動が見られる点です。
この章では、借用書と金銭消費貸借契約書の違い、そして税務署が何を手がかりに判断するのかを整理します。
借用書と金銭消費貸借契約書は、署名する人の数が違う
金銭消費貸借契約書とは、貸主がお金を貸し、借主が返す際の条件を書面にまとめた契約書です。
貸付金額や返済期限、返済方法、利息などを記載し、貸主と借主の双方が署名または記名・押印します。
作成した契約書は、各自が1通ずつ保管するのが一般的です。
一方、借用書は、借主だけが署名または記名・押印し、貸主へ渡す書面を指します。
どちらも借入れの事実を残せますが、双方が条件に合意した事実まで示せる点が金銭消費貸借契約書の特徴です。
親子間で大きな金額を動かすなら、条件を双方で確認した形が残る前者を選んでおくと安心でしょう。
本記事で配布するテンプレートも、この形式で作っています。
金銭消費貸借について定めているのは民法587条です。
さらに民法587条の2により、書面で契約した場合はお金を渡す前でも契約が成立します。
先に契約書を作り、そのあとで送金するという順番を取れるのは、この規定があるためです。
国税庁が見ているのは、返済能力と返済状況

親子や祖父母と孫のような間柄でのお金の貸し借りについて、国税庁の説明は次のとおりです。
借入金の返済能力や返済状況などからみて真に金銭の貸借であると認められる場合には、借入金そのものは贈与にはなりません。
国税庁の説明では、契約書の有無だけで貸し借りかどうかが決まるとはされていません。
判断材料となるのは、主に次の点です。
貸し借りの実態を示す主な材料
・借主の収入や資産から見て、返済できる金額であるか
・返済期限や返済方法などの条件が決まっているか
・契約で決めたとおりに返済を続けているか
・送金や返済の記録が残っているか
契約書は、返済計画や双方が合意した条件を形にして残すための道具です。
契約書を作ったにもかかわらず返済が止まっていれば、かえって不自然に映る可能性があります。
書面の作成と同じくらい、その後の運用も重要です。
無利息で貸した場合は、借主が利息相当額の利益を受けたものとして、その金額が贈与扱いになる場合があります。
この場合、借りたお金の全額が贈与になるわけではありません。
ただし、通達には例外も設けられています。
受ける利益が少額の場合や、課税上弊害がないと認められる場合には、必ずしもこの取扱いを求めないという内容です。
利息の扱いは金額や事情によって変わります。
判断に迷う場合は税理士へご確認ください。
「出世払い」や「ある時払いの催促なし」は、借りたお金そのものが贈与になる
一方で、借りたお金の全額が贈与として扱われるケースもあります。
国税庁が名前を挙げているのは、次の2つです。
いずれも、いつ返すのかが決まっておらず、返す意思が本当にあるのか判断しにくい約束です。
国税庁もこうした貸借について、借入金そのものを贈与として取り扱うと説明しています。
親子の会話では自然に出てくる言い回しですが、契約書に書いてしまうとこの形に該当します。
返済期限は「令和○年○月○日」のように、具体的な年月日で決めてください。
契約書が必要になる理由や、贈与とみなされやすいケースの詳細は、こちらの記事で解説しています。

親子間用のWordテンプレートを無料でダウンロード
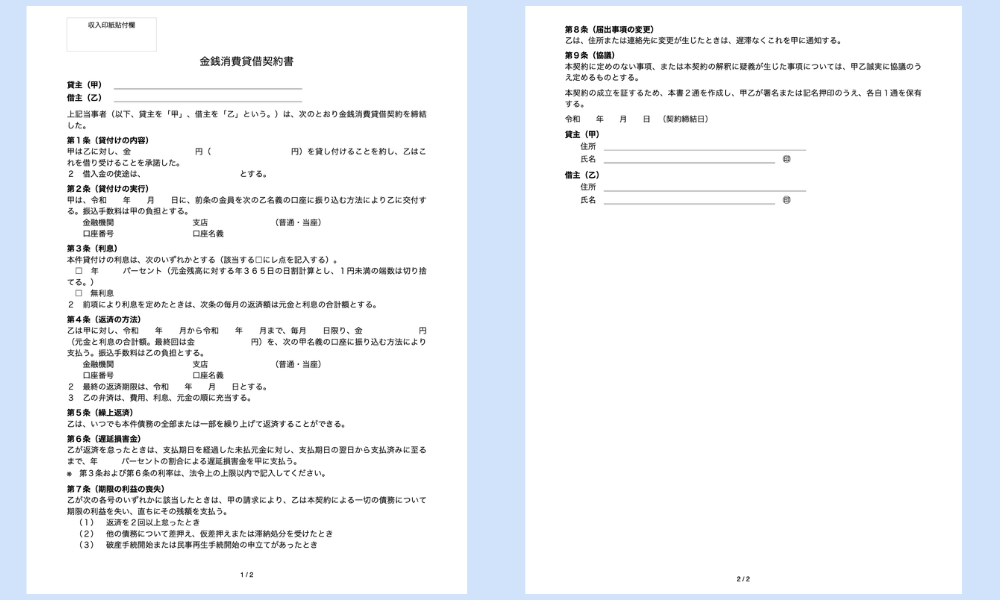
ここからは、実際に契約書を作る手順に入ります。
まずはテンプレートをダウンロードして、手元に開きながらお読みください。
ご利用にあたって
・一般的な契約のひな形です。ご利用はご自身の判断に基づいて行ってください
ご利用にあたっては当サイトの免責事項をご確認ください
・個別の事情によって必要な条項は変わります。金額が大きい場合は専門家へご相談ください
テンプレートに記入する11の項目

テンプレートには、次の11か所に記入欄を設けています。
空欄を残さないよう、上から順に埋めていきましょう。
| 記入する項目 | 記入する内容 |
|---|---|
| 1.契約締結日 | 契約書を作成した日 |
| 2.貸主(甲)の住所・氏名 | 親の住所と氏名 |
| 3.借主(乙)の住所・氏名 | 子の住所と氏名 |
| 4.貸付金額 | 借りる元金。漢数字の大字で記入 |
| 5.資金の使途 | 住宅取得資金、学費など |
| 6.貸付実行日 | 実際に送金する日 |
| 7.送金先の口座 | 借主名義の銀行口座 |
| 8.利率 | 年何%にするか。無利息を選ぶこともできる |
| 9.返済方法 | 毎月の返済日・返済額(元金と利息の合計)・振込先 |
| 10.最終返済期限 | 完済する年月日 |
| 11.遅延損害金の利率 | 返済が遅れた場合の年何%か |
契約締結日と貸付実行日は分けて書く
このテンプレートでは、契約書を作った日と、お金を実際に渡す日が別の欄です。
先に契約書を交わし、そのあとで送金するという順番を、書面の上でもそのまま再現できます。
記入で迷いやすい5つの項目の決め方

11項目のうち、金額や利率のように自分で決めるものは、記入時に迷いやすい項目です。
この章では、その決め方を順に見ていきます。
借入金額は「毎月いくらなら返せるか」から逆算して決める

先に見たとおり、国税庁が手がかりにするのは返済能力です。
借りたい金額からではなく、毎月いくらなら無理なく返せるかを出発点に考えましょう。
【借入金額を決める流れ】
1.無理なく支払える毎月の返済額を決める
2.完済できる返済回数を考える
3.毎月の返済額と返済回数から、元金の上限を逆算する
4.ほかの借入れがある場合は、その返済額も含めて調整する
たとえば、無利息で毎月3万円を15年(180回)返す場合、元金の目安は540万円です。
利息を設定すると毎月の返済額に利息分も含まれるため、借りられる元金は540万円より少なくなります。
借主の収入や貯蓄から見て明らかに返しきれない金額は、贈与を疑われる材料になりかねません。
返済のめどが立たない場合は、贈与として適切に申告する方法も選択肢です。
利用できる贈与制度もあるため、相続・贈与Q&Aもあわせてご覧ください。
金額は漢数字の大字で書く
書き足しによる改ざんを防ぐため、貸付金額には「壱」「弐」「参」「拾」「萬」といった大字を使うと安心です。
文字と文字の間は空けずに記入します。
例:5,400,000円 →「金伍百四拾萬円」のように記入する
返済期間は、現実に完済できる長さに設定する
返済期間は、借主の年齢や収入、毎月の返済額を踏まえて、現実に完済できる長さにするのが基本です。
期間だけが不自然に長いと、返す計画が実体をともなっていないと見られかねません。
なお、貸主が高齢の場合は、返済の途中で相続が発生する可能性も考えておきましょう。
貸したお金を返してもらう権利は、原則として相続の対象です。
返し始めるまでに間を置きたいときは、いつから返済を始めるかを契約書に書きます。
この期間は「据置期間」と呼ばれるものです。
利息と遅延損害金には、法律で決まった上限がある
無利息にする場合、先に触れたとおり利息相当額が贈与として扱われる可能性があります。
ただし、受ける利益が少額のときなどは、この取扱いをしないことも認められています。
利息を設定するかどうかは、貸付金額や期間を踏まえて検討してください。
利率は当事者どうしで決められますが、利息制限法によって上限が定められています。
親子間の貸し借りは営業として行うものではないため、遅延損害金の上限は利息の上限の1.46倍です。
| 元金 | 利息の上限 | 遅延損害金の上限 |
|---|---|---|
| 10万円未満 | 年20% | 年29.2% |
| 10万円以上100万円未満 | 年18% | 年26.28% |
| 100万円以上 | 年15% | 年21.9% |
上限を超えた部分は無効になります。
具体的な利率は、貸付金額や返済期間、市場金利などを踏まえて決めましょう。
判断に迷う場合は、税理士など専門家へご相談ください。
署名か記名かで、押印の必要性が変わる

署名は自筆で名前を書いたもの、記名はパソコンやゴム印で名前を印字したものです。
民事訴訟法228条4項では、本人の署名または押印があれば、その書面は本人が作ったものと推定されます。
つまり自筆の署名があれば、押印がなくても推定は働きます。
とはいえ実務では、署名と押印の両方をそろえておくのが一般的でしょう。
記名で済ませる場合は、押印が推定のよりどころになります。
【押印の考え方】
・自筆で署名する場合
押印がなくても推定は働く。ただし両方そろえておくと安心
・記名(印字)で済ませる場合
押印が推定のよりどころになるため、押印は入れておく
・金額が大きい場合
実印での押印と印鑑証明書の添付を検討する。必須ではないが、本人が押したと示しやすくなる
ページが2枚以上になるときは契印を押す
配布しているひな形は、印刷するとA4で2枚になります。
2枚以上の契約書では、ページの差し替えを防ぐために「契印」を押すのが一般的です。
ホチキスで留めたうえで、見開きにしたページのつなぎ目に、署名欄と同じ印で両当事者が押します。
契印は法律で義務づけられたものではありません。
ただ、あとから内容が入れ替えられていないことを示せるため、金額が大きい場合は押しておくと安心です。
収入印紙は契約金額で決まり、原本が2通なら2通とも必要
金銭消費貸借契約書は、印紙税法上の第1号文書にあたります。
契約金額に応じた収入印紙を、左上の余白に貼ってください。
テンプレートにも左上に貼付欄を設けました。
貼ったあとは、契約書と印紙の模様にまたがるように印章か署名で消印してください。
| 契約金額 | 印紙税額 |
|---|---|
| 1万円未満 | 非課税 |
| 1万円以上10万円以下 | 200円 |
| 10万円を超え50万円以下 | 400円 |
| 50万円を超え100万円以下 | 1,000円 |
| 100万円を超え500万円以下 | 2,000円 |
| 500万円を超え1,000万円以下 | 1万円 |
| 1,000万円を超え5,000万円以下 | 2万円 |
貸主と借主がそれぞれ署名・押印した原本を2通作る場合、原則として2通とも印紙税の課税対象になります。
印紙を貼らなかったときは、本来の印紙税額とその2倍の合計、つまり3倍にあたる過怠税が徴収されます。
ただし税務調査を受ける前に自分から所轄の税務署へ申し出た場合は、1.1倍に軽減される扱いです。
貼った印紙に消印をしていないときは、その印紙の額面と同じ金額の過怠税がかかります。
印紙の貼付がなくても、契約書そのものが無効になるわけではありません。
ただし、貼付や消印の漏れによって過怠税が生じるため、忘れずに対応しましょう。
契約書を作ったあとの、お金の動かし方と記録の残し方

契約書ができたら、次はお金を動かす段階です。
このときの進め方によって、あとから貸し借りの実態を示せるかどうかが変わります。
送金は契約書を作ったあとに、銀行振込で行う
お金を渡すのは、契約書を交わした当日か、それ以降にしてください。
契約書の日付より前に送金していると、書面と実際の流れが食い違ってしまいます。
渡し方は手渡しではなく銀行振込にしましょう。
振込の記録が通帳に残るため、いつ・誰から誰へ・いくら動いたのかを後から示せるからです。
返済も同じく振込にして、毎月の記録を積み上げていく形が理想です。
記録が残る進め方
1.契約書を作る(契約締結日)
2.契約書に書いた口座へ振り込む(貸付実行日)
3.毎月、決めた日に決めた額を振り込んで返済する
4.通帳やアプリの明細を保管しておく
現金でしか渡せないときは、受け取りの記録を自分で作る
事情があり現金で渡す場合は、受け渡しの記録を意識して残す必要があります。
次の内容を記載した受領書を作り、双方が署名または押印したうえで保管しましょう。
・受け渡した日付
・受け渡した金額
・貸主と借主の氏名
当事者の双方が内容を確認した書面を残すと、受け渡しの経緯を説明しやすくなります。
受け取った現金を、そのまま全額銀行へ預け入れる方法もあります。
ただし、預入れの記録だけでは相手の名前が通帳に残りません。
金額の近くに「○○から借入」と書き添える方法は、あくまで補助的な記録と考えてください。
証拠を強めたいときは、確定日付という方法もある
契約書の日付が後から書き換えられていないと示したい場合、公証役場で確定日付をもらう方法があります。
手数料は1通700円で、本人以外の代理人でも手続きできます。
ただし、確定日付が証明するのは、その日にその書面が存在していたという事実だけです。
契約が成立したことや、書いてある内容が真実であることまでは証明しません。
必ず行わなければならない手続きではなく、金額が大きい場合などに証拠を補強する選択肢と考えてください。
あとから公正証書を作っても贈与とされた裁判例

書面があれば、必ず貸し借りと認められるわけではありません。
その点を示す例として、親族間の資金移動が贈与と判断された裁判例があります。
ここでは、津地方裁判所が平成15年12月4日に言い渡した判決を見ていきましょう。
裁判所が贈与と判断した5つの事情
この事案の当事者が家族から受け取ったのは、遺産分割の代償金にあてる合計8,800万円あまりでした。
本人はこれを借入れであって贈与ではないと主張しましたが、裁判所は退けています。
判断の材料として挙げられたのは、次の5つです。
| 裁判所が指摘した事情 |
|---|
| 1.資金を動かしたときに契約書がなく、返済期限も決めていなかった |
| 2.貸した側が返済を求める行動をとらず、実際の返済もなかった |
| 3.相続税の申告書に「生前贈与」と記載されていた |
| 4.知人からの借入れであるかのように装っていた |
| 5.事実と異なる内容の公正証書を、あとから作成していた |
この当事者には、平成10年分の贈与税に加えて加算税も課されています。
内訳は無申告加算税157万5,000円と重加算税745万6,000円です。
この裁判例が示しているのは、書面より実態が見られるということ

注目したいのは5番目の事情です。
当事者は公正証書という重い書面を作っていました。
それでも判断が変わらなかったのは、書面の中身が実際のお金の流れと合っていなかったためです。
判決では、親族間で財産が移った場合の考え方も示されました。
あとで同等の価値が現実に返される、または将来返されるのが極めて確実である。
このような特別の事情がない限り、贈与と認めるのが相当だという考え方です。
裁判所が確認した主な内容を、次に整理します。
・契約時に合意した内容
・返済期限の有無
・実際の返済状況
・資金の流れ
・あとから作られた公正証書の内容
裁判所は、これら複数の事情を総合しており、書面がそろっているかだけで判断したわけではありません。
裏を返せば、契約書どおりに返済を続け、その記録を残すことが、有力な説明材料になります。
まとめ:親子間の借用書は、返済の記録まで残して完成する

親子間でお金を貸し借りするときの流れを、あらためて整理します。
- 契約書は、返せる計画を書面にして残すための道具
- 借入金額は「毎月いくら返せるか」から逆算し、返済期限は必ず年月日で決める
- 無利息では利息相当額が贈与として扱われる場合がある。利息を設定するか検討する(利率と遅延損害金には法律上の上限がある)
- 収入印紙は契約金額で決まり、原本を2通作るなら2通とも対象になる
- 送金も返済も銀行振込にして、記録を積み上げる
テンプレートは、これらの項目を順に埋めていけば形になるよう作りました。
まずはダウンロードして、返済の計画から考えてみてください。
いくらまでなら借りても不自然でないか。
贈与として進めたほうがよい場面ではないか。
こうした判断はご家庭ごとの事情によって変わります。
金額が大きい場合や、住宅資金・相続を見据えた資金の移動を考えている場合は、書面を作る前のご相談が安心です。
響き税理士法人は、横浜駅直結の相続税専門の事務所で、初回は1時間無料でご相談いただけます。
親子間の資金のやり取りをはじめ、贈与と相続を比較した進め方についても、お気軽にお問い合わせください。
出典
国税庁No.4420 親から金銭を借りた場合/No.7140 印紙税額の一覧表/No.7120 契約書の写し、副本、謄本等/No.7131 印紙税を納めなかったとき
e-Gov法令検索民法/利息制限法/民事訴訟法
裁判所平成14年(行ウ)第12号 贈与税決定処分取消請求(津地裁 平成15年12月4日)
日本公証人連合会確定日付・電子確定日付
※本記事の内容は2026年9月7日時点の法令等にもとづいています。
個別の税務判断は税理士へご確認ください。
戸田譲三税理士事務所(現税理士法人みらいパートナーズ)、富士通株式会社 社内ベンチャー企業 勤務を経て2004年 桐澤寛興会計事務所 開業その後、2012年に響き税理士法人に組織変更。相続相談者様の悩みに寄り添うサービスを心がけている。


[…] 親子間の金銭貸借契約書作成ガイド […]