


相続の手続きを進めようと戸籍を取り寄せたものの、誰が相続人になるのかが読み取れない。
そんなところでつまずく方は多いものです。
亡くなった方と相続人のつながりを一枚の図にまとめたものが相続関係説明図です。
作るのに費用はかからず、様式にも法律上の決まりがありません。
それでいて、相続登記では提出した戸籍を返してもらえるという実利があります。
この記事では、相続関係説明図に書き込む項目と、代襲相続や養子といったつまずきやすいケースの書き方をお伝えします。
エクセルのテンプレートも無料で配布していますので、あわせてご利用ください。
ダウンロードの前にお読みください
・このエクセルは、法務局が公開している「法定相続情報一覧図」の様式にそろえて作っています
・相続登記に出す相続関係説明図として使う場合は、表題の修正などが必要です
・印刷しただけでは公的な証明書になりません。法定相続情報一覧図として使うには法務局への申出が必要です
修正・確認する箇所は、この記事の後半で1つずつご説明します。
※本EXCELシートを利用されたことにより生じた不利益や損害などについては、響き税理士法人は責任を負いかねますので、あらかじめご了承ください。
この記事の監修者
税理士 桐澤寛興
戸田譲三税理士事務所(現税理士法人みらいパートナーズ)、富士通株式会社 社内ベンチャー企業 勤務を経て2004年 桐澤寛興会計事務所 開業その後、2012年に響き税理士法人に組織変更。相続相談者様の悩みに寄り添うサービスを心がけている。
相続関係説明図を作る目的と使い道

相続関係説明図とは、亡くなった方(被相続人)と相続人の関係を、家系図のような形に図式化した書類です。
相続手続きの場面で、戸籍謄本の束と一緒に提出します。
戸籍謄本は一通ずつ読み解かないと家族関係がつかめません。
何十枚にもなると、窓口の担当者も申請する側も確認に時間がかかります。
関係を一枚の図にしておけば、誰が相続人なのかがその場で伝わります。
法律で定められた書類ではないため、記載内容に厳密な決まりはありません。
決まりがないぶん、何をどこまで書くかは作る人の判断です。
相続登記では戸籍の原本還付を受けられる
相続関係説明図を作る一番のメリットは、相続登記で戸籍の原本が戻ってくる点です。
登記の申請に添付した書類は、原則としてそのまま法務局に残ります。
原本を返してもらうには、コピーを取って「原本に相違ありません」と記載し、署名押印したものを添える手間が必要です。
ところが相続関係説明図を提出すると、この手間が省けます。
法務局の案内は次のとおりです。
被相続人の出生から死亡までの戸籍をそろえると、通数が十や二十に及ぶこともあります。
その全部にコピーを取る作業がなくなるため、手間も費用も抑えられます。
ただし、コピーの作成を省けるのは戸籍と除籍だけです。
住民票の写しや遺産分割協議書を返してもらうときは、これまでどおりコピーを添える必要があります。
相続関係説明図で省けるのは戸籍のコピーだけ
・対象になる:被相続人の戸籍謄本・除籍謄本、相続人の戸籍謄抄本
・対象にならない:住民票の写し、戸籍の附票、遺産分割協議書、印鑑証明書など
相続関係説明図は相続税申告の添付書類ではない

相続関係説明図は、相続税の申告書に添付する書類としては定められていません。
ここは誤解されやすいところなので、順にご説明します。
相続税の申告書に添える書類は、相続税法施行規則16条3項で決まっています。
挙げられているのは次の2つで、どちらかを選ぶ形です。
| 添えられる書類 | 条件 |
|---|---|
| 被相続人の全ての相続人を明らかにする戸籍の謄本 | 相続の開始の日から10日を経過した日以後に作成されたもの |
| 法定相続情報一覧図の写し | 被相続人の子が実子か養子かの別が記載されたもの(養子がいる場合はその養子の戸籍謄抄本も添える) |
いずれもコピー機で複写したものでかまわないと条文に明記されています。
戸籍も一覧図もコピーで提出できるため、相続税の申告では通常、原本還付の手続きが必要ありません。
つまり相続関係説明図は、相続税の申告では提出を求められない書類です。
とはいえ、相続人を整理する下書きとしては役に立ちます。
相続税には、法定相続人の数によって決まる金額がいくつもあるためです。
法定相続人の数で決まる主な金額
・遺産に係る基礎控除額:3,000万円+600万円×法定相続人の数
・死亡保険金の非課税限度額:500万円×法定相続人の数
・死亡退職金の非課税限度額:500万円×法定相続人の数
1人数え違えると、基礎控除額だけで600万円ずれます。
相続人を確定させる作業が、そのまま税額に響いてきます。
ここで気をつけたいのが相続放棄の扱いです。
相続関係説明図では放棄した方を書き分けますが、相続税の計算に使う法定相続人の数は、放棄がなかったものとして数えます。
養子については、実子がいる場合は1人まで、実子がいない場合は2人までが数に入る決まりです。
相続関係説明図と法定相続情報一覧図の違い

相続関係説明図とよく似た書類に、法定相続情報一覧図があります。
見た目はそっくりですが、性格はまったく違うものです。
法定相続情報一覧図は、平成29年に始まった法定相続情報証明制度にもとづく書類です。
記載する事項は不動産登記規則247条で決まっています。
公的な書類にあたるのは、登記官の認証文が付いた「法定相続情報一覧図の写し」です。
自分で作った段階の一覧図は、まだ証明書ではありません。
様式・証明力など6項目で比較
まずは両者の違いを表で整理します。
| 比べる項目 | 相続関係説明図 | 法定相続情報一覧図 |
|---|---|---|
| 様式の決まり | なし(法務局の記載例が目安) | 記載する事項が規則で決まっている |
| 法務局での手続き | 不要 | 申出をして登記官の確認を受ける |
| 公的な証明力 | なし | あり(認証文が付く) |
| 戸籍の束の代わり | ならない(戸籍と一緒に出す) | なる(相続登記や相続税の申告など) |
| 相続放棄した人の扱い | 書き分けられる | 相続人として記載される |
| 費用 | かからない | かからない(再交付も無料) |
自分で好きな形に作れるのが相続関係説明図、法務局のお墨付きが付くのが法定相続情報一覧図。
この違いが、そのまま使いどころの違いになります。
相続放棄した人も一覧図には記載される
実務でどちらを選ぶかを分けるのは、相続放棄の扱いです。
法定相続情報一覧図に載るのは、あくまで戸籍からわかる法律上の相続関係です。
法務局は次のように説明しています。
相続放棄や遺産分割協議の結果によって、実際には相続人とならない方がいる場合も、法定相続情報一覧図にはその方の氏名等が記載されます。
一方、廃除された方は相続権を失っているため、一覧図には記載されません。
つまり相続放棄をした人は、法定相続情報一覧図の上では相続人として並んだままになります。
誰が実際に財産を引き継ぐのかを図の上で示したいときは、相続関係説明図の出番です。
書類の選び方の目安
・戸籍の束を何度も出したくない:法定相続情報一覧図を用意する
・相続放棄や遺産分割の結果を図に反映したい:相続関係説明図を作る
・相続登記で戸籍を返してほしいだけ:相続関係説明図で足りる
一覧図の写しは5年間無料で再交付できる
法定相続情報一覧図は、申出をした法務局に保管されます。
保管の期間は申出日の翌年から起算して5年間で、この間であれば再交付を受けられます。
交付にかかる手数料はありません。
金融機関の数だけ通数が必要になる場合でも、まとめて請求すれば戸籍を何セットも取り直さずに済みます。
相続関係説明図の様式と記載例

相続関係説明図に決まった様式がないとお伝えしましたが、まったくの白紙から考える必要はありません。
法務局が登記申請の手引きのなかで記載例を公開しており、これが実質的な基準として使われています。
記載項目は手続きによって異なる
見落とされがちですが、法務局の記載例は手続きごとに複数あり、書かれている項目がそろっていません。
法定相続分どおりに相続する場合の記載例には、被相続人の最後の本籍、登記簿上の住所、最後の住所、死亡年月日が並びます。
一方、遺産分割協議をした場合の記載例に載っているのは、被相続人の住所と死亡年月日だけです。
| 記載例 | 被相続人について書かれている項目 |
|---|---|
| 法定相続分どおりに相続する場合 | 最後の本籍/登記簿上の住所/最後の住所/死亡年月日 |
| 遺産分割協議をした場合 | 住所/死亡年月日 |
どちらの記載例にも「これは、記載例です。この記載例を参考に、相続の結果に応じて作成してください」という注記が添えられています。
決まった正解があるのではなく、その手続きに必要なものを載せる書類だと考えてください。
続柄や作成者情報は必要に応じて補足する
記載例に出てこない項目を、補足として書き添えている例もあります。
必要な記載は手続きや提出先によって異なりますので、事前に法務局へご確認ください。
相続関係説明図の書き方

ここからは、実際に一枚を仕上げるまでの手順です。
書き込む項目を6つに分けて見ていきます。
①表題に被相続人の氏名を書く
図の上部に、誰についての図なのかを書きます。
表記は「被相続人 法務太郎 相続関係説明図」のように、被相続人の氏名を挟む形が一般的です。
同じ用紙を法定相続情報一覧図として使う場合は、表題を「被相続人 法務太郎 法定相続情報」に変えます。
②被相続人の住所と死亡年月日を書く
被相続人の欄には、住所を3種類まで書き分けます。
ただし前の章のとおり、法務局の記載例でも3つがそろっているとは限りません。
用途に応じて必要なものを選んでください。
| 書く項目 | 内容 |
|---|---|
| 最後の本籍 | 亡くなった当時、戸籍が置かれていた場所 |
| 最後の住所 | 亡くなった当時、住民票が置かれていた場所 |
| 登記簿上の住所 | 名義変更をする不動産の登記簿に記載されている住所 |
登記簿上の住所を書くのは、相続登記に使う場合です。
登記簿の住所と最後の住所が違っていると、同じ人物かどうかを確かめる書類を別に求められる場合があります。
両方を並べておけば、窓口での確認がスムーズです。
死亡年月日は戸籍に記載された日付をそのまま書き写します。
なお、被相続人の出生年月日は、法務局が公開している相続関係説明図の記載例には含まれていません。
必要に応じて記載してください。
③相続人の氏名・住所・続柄を書く
相続人の欄に書くのは、氏名、生年月日、住所、被相続人との続柄です。
住所は住民票に記載されているとおりに、番地まで略さず書き写します。
続柄は「妻」「長男」「二男」「長女」のように記載します。
養子は「養子」と書き分けてください。
相続税の申告で法定相続情報一覧図を使うには、実子か養子かの別が記載されていることが条件になるためです。
被相続人より先に亡くなっている方がいる場合は、その方の生年月日と死亡年月日を並べて書きます。
④相続の結果を(相続人)(分割)で示す
遺産分割協議をした場合は、誰がその不動産を引き継ぐのかを図の上で示します。
法務局の記載例では、名前の下にかっこ書きを添える形です。
(分割)の意味について、法務局の手引きにある説明は次のとおりです。
「法務花子」と「法務温子」の下にある「(分割)」とは、同人らが遺産分割協議の結果、相続財産中の不動産(登記の申請をする不動産)を相続しなかったことを意味します。
引き継ぐ人に添えるのは「(相続)」ではなく「(相続人)」です。
ここは書き方を紹介しているサイトでも食い違いがあるところなので、法務局の記載例に合わせておくのが確実です。
相続放棄をした方の書き方は法務局の記載例にありません。
名前の横に相続放棄をした旨を書き添える実務もありますが、手続きの相手方からは「相続放棄申述受理証明書」を別に求められます。
金融機関の口座を解約するときに必要になるケースが多いため、図に書いただけで済ませないようご注意ください。
⑤配偶者は二重線、親子は一本線でつなぐ
被相続人と相続人を線で結びます。
配偶者との間は二重線、親子の間は一本線で結ぶのが一般的な書き方です。
離婚している場合は、二重線に「×」を重ねて離婚が成立した年月日を書き添えます。
前の配偶者は相続人になりません。
ただし、前の配偶者との間の子は相続人ですので、線でつないで記載してください。
⑥還付の一文と作成者情報は任意
用紙の下部に「相続を証する書面は還付した」と記載した例もあります。
その右側に余白を空けておくと、法務局の担当者が押印するスペースになります。
ただしこの一文がないと原本還付を受けられない、というわけではありません。
法務局は、相続関係説明図を戸籍類と一緒に提出すれば、戸籍類のコピーを添えなくても原本を返却できると案内しています。
作成日や作成者の情報も、法務局の記載例には出てきません。
この一文や作成者情報を記載するかどうかは、提出先の案内に従ってください。
相続関係説明図の作成前に用意する書類

図を書き始める前に、関係を確認するための書類をそろえましょう。
ここを飛ばすと、あとから相続人が見つかって作り直しになります。
戸籍・住民票など5つの書類を集める
必要になるのは次の5点です。
被相続人の戸籍は、結婚や転籍のたびに新しく作られています。
出生までさかのぼるには、一つ前の本籍地へ順に請求していく作業が必要です。
兄弟姉妹の戸籍は広域交付の対象外
令和6年3月1日から、本籍地以外の市区町村の窓口でも戸籍証明書を請求できる広域交付が始まりました。
全国どこの窓口でもまとめて取れるため、収集はかなり楽になっています。
ただし、使える場面には次の制限があります。
| 項目 | 内容 |
|---|---|
| 請求できる人 | 本人、配偶者、父母や祖父母などの直系尊属、子や孫などの直系卑属 |
| 請求の方法 | 窓口に本人が行く方法のみ。郵送と代理人による請求は不可 |
| 対象になる戸籍 | コンピュータ化が完了しているもの。一部の戸籍・除籍は対象外 |
| 必要なもの | 運転免許証・マイナンバーカード・パスポートなど顔写真付きの本人確認書類 |
見落としやすいのが請求できる人の範囲です。
兄弟姉妹は直系にあたらないため、広域交付では戸籍を請求できません。
配偶者と兄弟姉妹が相続人になるケースでは、これまでどおり本籍地の市区町村へ請求することになります。
無料エクセルテンプレートの使い方

ここまでの内容をそのまま形にできるよう、エクセルのテンプレートを無料で配布しています。
家族構成に合わせて19のパターンを用意しました。
19パターン・22シートを収録
このテンプレートに収録した19のパターンは、法務局が公開している法定相続情報一覧図の様式に合わせて作りました。
配偶者と子だけの家族から、代襲相続や家督相続まで、主だったところを網羅しています。
相続人が多くて一枚に収まらない場合は二枚組になるため、シートの数としては22枚あります。
法務局が配布している様式は、パターンごとに一枚ずつ入力する形です。
このテンプレートは入力シートに一度書き込めば、全てのシートに自動で反映されます。
家族構成を決めかねているときも、シートを切り替えて見比べられます。
入力から印刷までの4ステップ
操作は難しくありません。
次の順に進めてください。
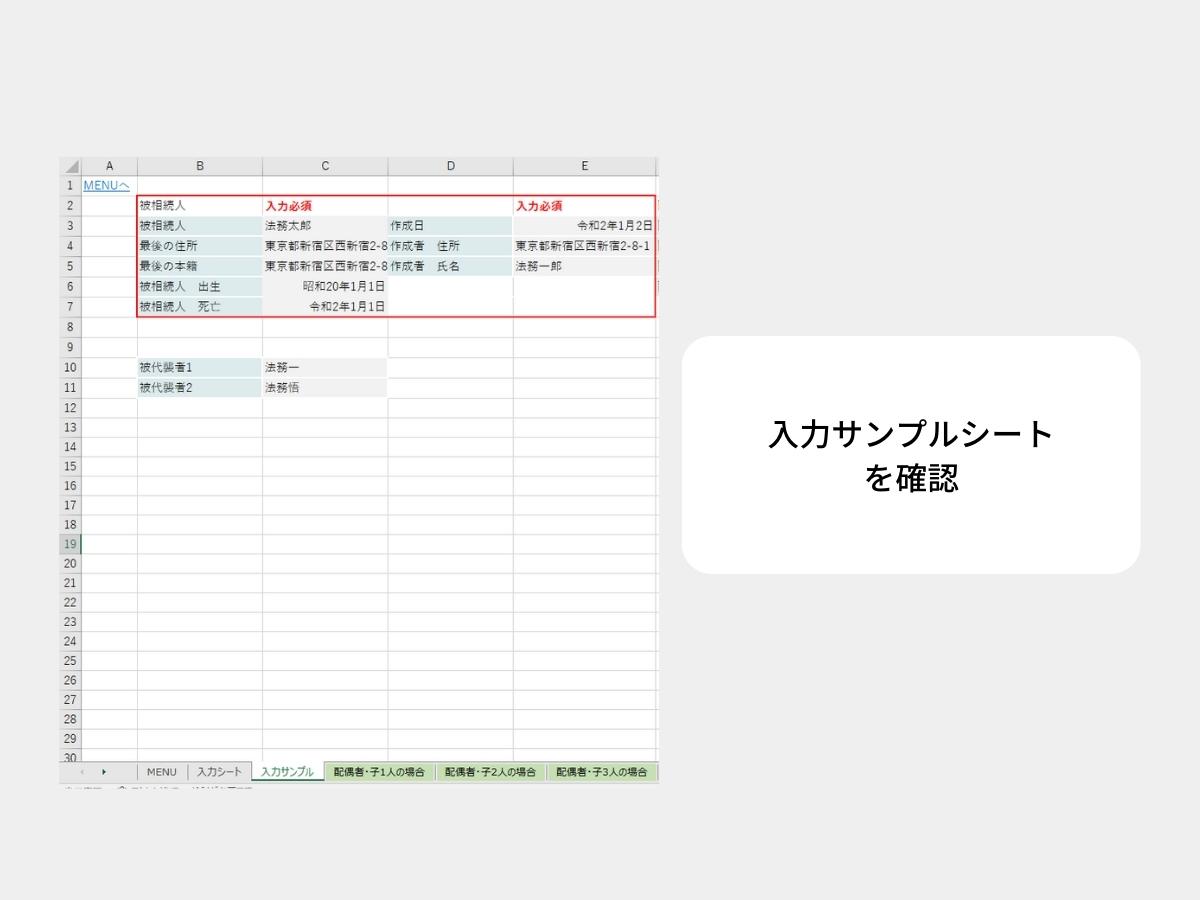
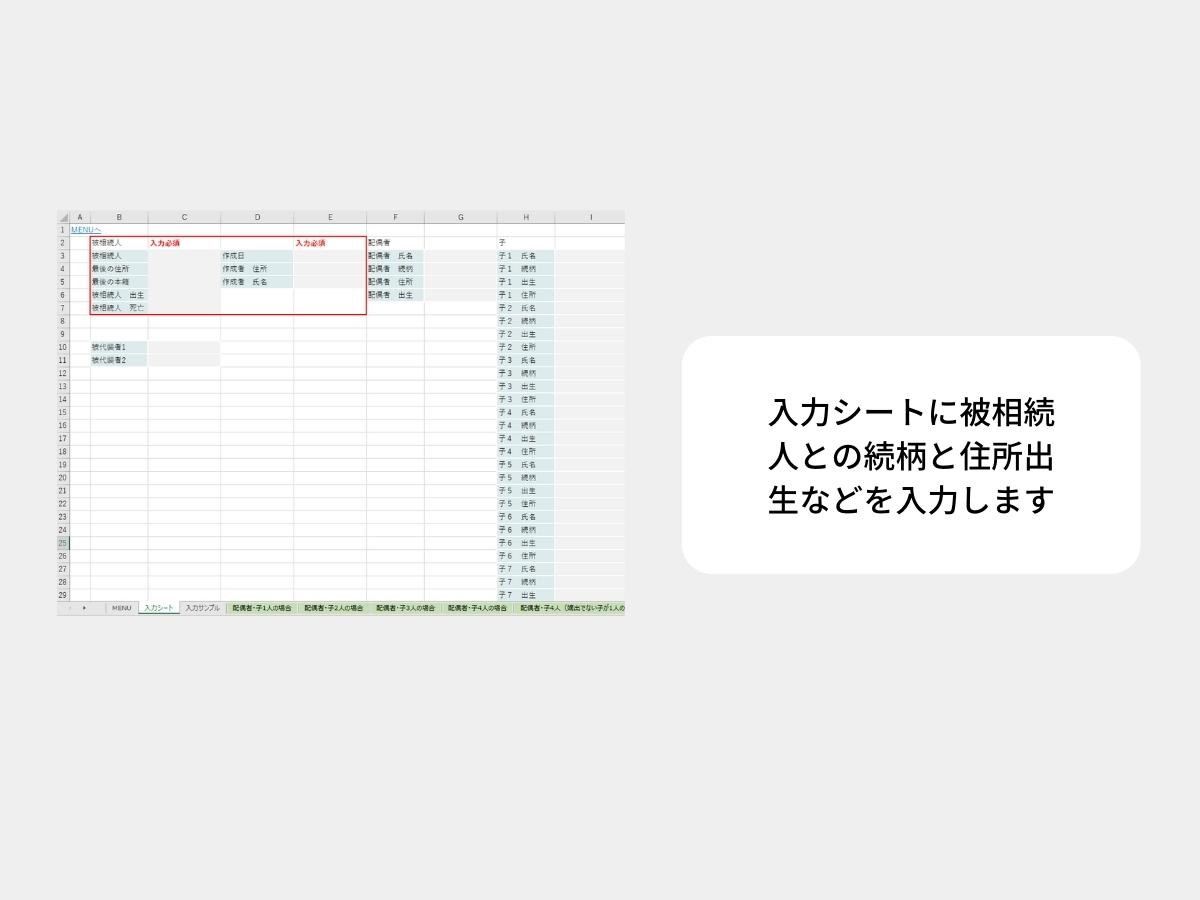
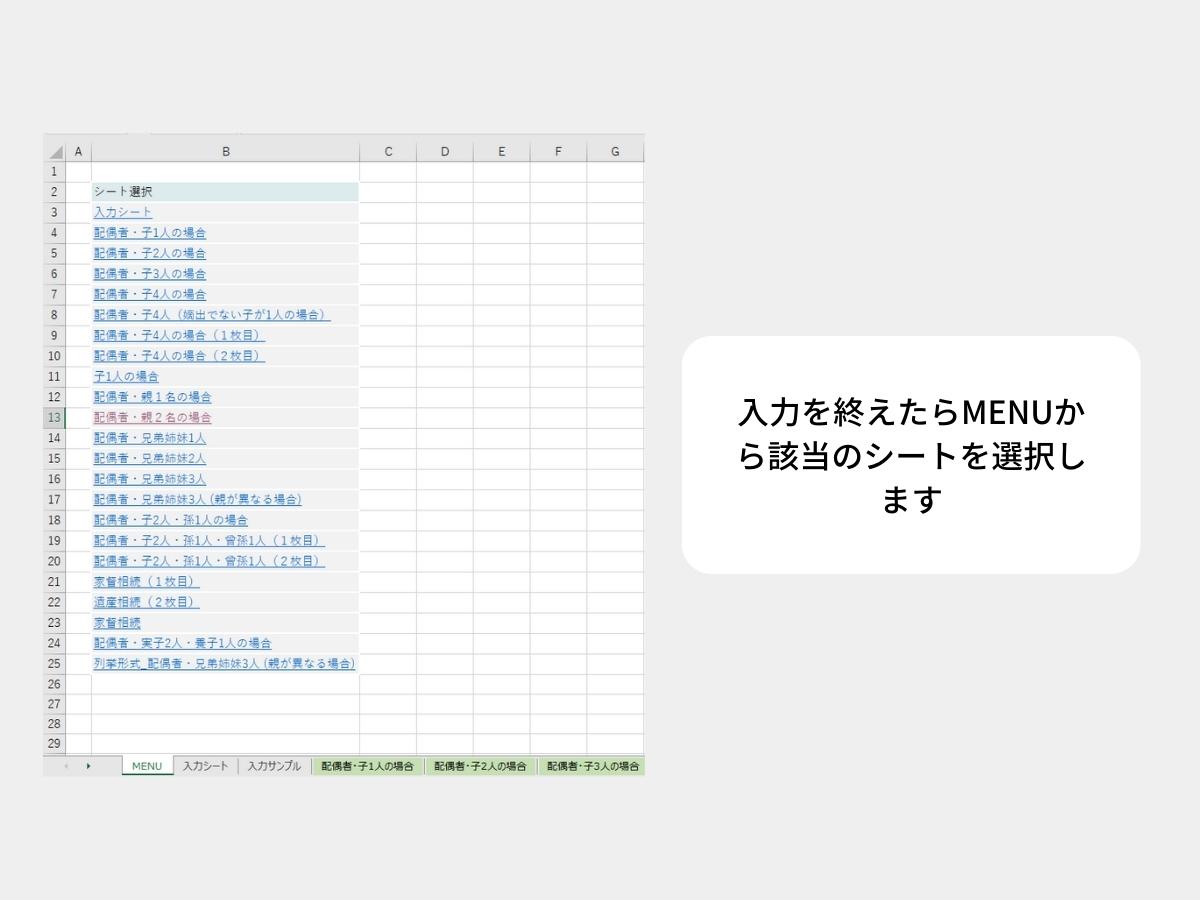
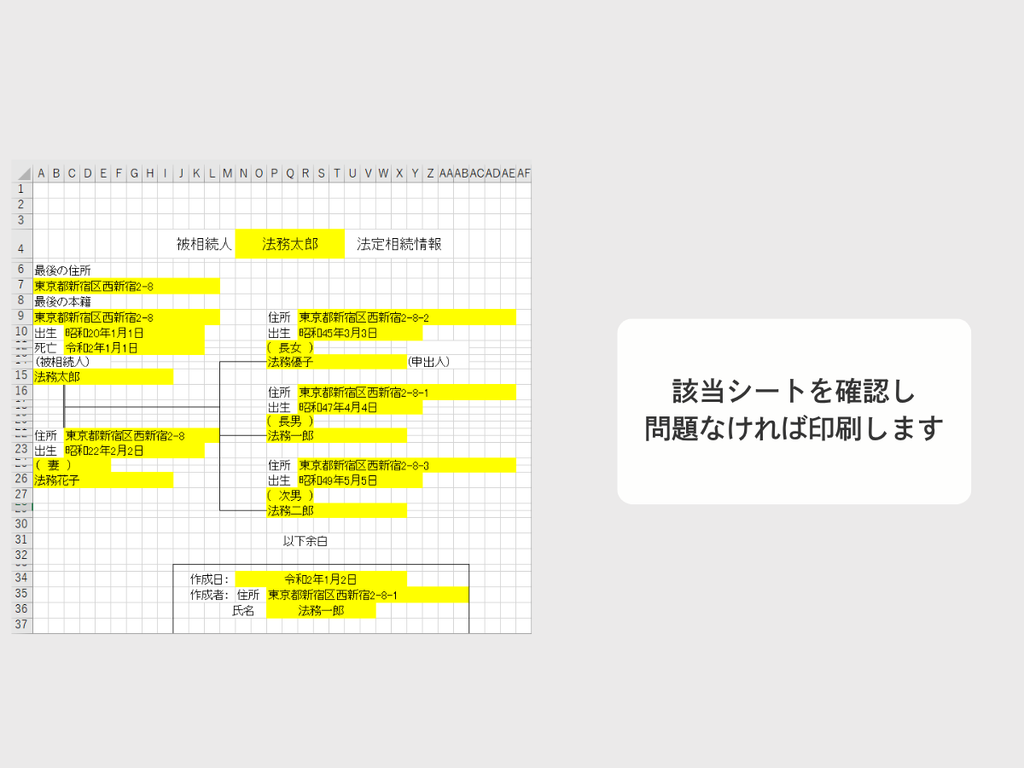
入力シートには、被相続人、配偶者、子、養子、嫡出でない子、孫、曾孫、親、兄弟姉妹、家督相続の欄があります。
当てはまるところだけ埋めれば十分です。
嫡出でない子の様式は、平成25年9月4日以前に相続が始まった場合に使うものです。
平成25年9月5日以後に始まった相続では法定相続分が同じになったため、通常の子の欄に記載します。
相続登記に使う前に確認する3点
このテンプレートは法定相続情報一覧図の様式にそろえてあります。
ただし印刷しただけの紙に証明力はありません。
法定相続情報一覧図として使うには、戸籍などを添えて法務局へ申出をします。
登記官の確認を受けた「写し」の交付を受けて、はじめて証明書になります。
このエクセルで作るのは、その申出に提出する図そのものです。
相続登記に出す相続関係説明図として使う場合は、次の3点をご確認ください。
相続関係説明図として使うときの確認事項
・表題を「被相続人 ○○○○ 相続関係説明図」に直す
・遺産分割による登記では、各相続人に(相続人)(分割)の別を加える
・登記簿上の住所と最後の住所が異なる場合は、登記簿上の住所の記載や、住所のつながりを証明する書類について法務局へ確認する
反対に法定相続情報一覧図として法務局へ申出をする場合は、(相続人)や(分割)の表記は入れずに提出します。
実際には相続しない方も、相続人として記載したままにしてください。
迷いやすい4つのケースの書き方

家族の形によっては、書き方に迷う場面が出てきます。
よくご相談をいただくのは次の4つです。
代襲相続では亡くなった子と孫をつなぐ
被相続人より先に子が亡くなっていて、その子に子(被相続人から見た孫)がいる場合は、孫が代わりに相続人になります。
これが代襲相続です。
図では、先に亡くなった子を「被代襲者」として名前と死亡年月日を記載し、そこから孫へ線を引きます。
テンプレートには孫と曾孫の入力欄があり、代襲相続と再代襲の様式も収録しています。
なお、代襲相続にあたらない孫は法定相続人ではありません。
同居していても図には記載しないでください。
内縁の関係にある方も同じ扱いになります。
数次相続では被相続人ごとに図を分ける
遺産分割が終わらないうちに相続人の一人が亡くなると、相続が二重に発生します。
数次相続と呼ばれる状態です。
この場合、一枚の図に押し込めようとすると関係がわかりにくくなります。
被相続人ごとに図を分けて作るのが確実です。
テンプレートにも、家督相続と遺産相続を2枚に分けた様式を収録しています。
養子は続柄を「養子」と記載する
養子縁組をした子も、前の配偶者との間の子も、いずれも法定相続人です。
図には必ず記載します。
続柄の欄では、養子は「養子」、実子は「長男」「長女」のように書き分けてください。
この書き分けが抜けていると、相続税の申告で法定相続情報一覧図を使えなくなります。
養子がいる場合は、その養子の戸籍謄本または抄本も申告書に添えます。
離婚・再婚後も前の配偶者との子を記載する
離婚した前の配偶者は相続人になりませんが、その方との間に生まれた子は相続人です。
再婚後の家族と面識がないまま相続人になっているケースもあり、書き漏らすと遺産分割協議そのものがやり直しになります。
離婚や再婚がある場合の具体的な書き方は、別の記事で図を交えて解説しています。
まとめ:相続関係説明図は用途を確認してから作成する

相続関係説明図は、亡くなった方と相続人のつながりを一枚にまとめた図です。
法律上の様式はなく、法務局の記載例を参考に作れば足ります。
相続登記でこの図を提出すると、戸籍と除籍のコピーを作らずに原本を返してもらえます。
一方、相続税の申告に添えるのは戸籍謄本か法定相続情報一覧図の写しで、相続関係説明図は添付書類には含まれません。
どちらの手続きに使うのかを決めてから作り始めると、書き直しを避けられます。
無料のエクセルテンプレートは、入力シートに一度書き込むだけで19の様式に反映されます。
ご自身の家族構成に合うシートを選び、必要な修正・確認をしてからお使いください。
代襲相続や数次相続、養子縁組が絡むと、相続人の確定そのものが難しくなります。
相続人の人数を数え違えると、基礎控除額がずれて相続税額にも影響が出るためです。
横浜市の響き税理士法人では、相続人の確定から相続税の申告までを一貫してお手伝いしています。
ご相談は1時間まで無料です。
戸籍を集めたところで手が止まってしまったら、お気軽にお声がけください。
この記事の主な参考資料
法務局「登記申請手続のご案内(相続登記①/遺産分割協議編)」(相続関係説明図の記載例・原本還付・(分割)の意味)
法務局「原本還付の手続について」(還付の対象になる書類)
法務局「法定相続情報証明制度の具体的な手続について」(申出先・再交付・相続放棄の扱い)
法務局「主な法定相続情報一覧図の様式及び記載例」(一覧図の様式)
国税庁「相続税の申告のしかた(令和8年分用)」(申告書の添付書類)
法務省「戸籍法の一部を改正する法律について」(戸籍の広域交付)
※本記事は2026年9月10日時点の法令等にもとづいて作成しています。
実際の手続きにあたっては、提出先の窓口または税理士・司法書士にご確認ください。
戸田譲三税理士事務所(現税理士法人みらいパートナーズ)、富士通株式会社 社内ベンチャー企業 勤務を経て2004年 桐澤寛興会計事務所 開業その後、2012年に響き税理士法人に組織変更。相続相談者様の悩みに寄り添うサービスを心がけている。



相続登記の申請では、「相続関係説明図」を提出していただくことで、登記原因を証する書面(登記原因証明情報)として添付した戸籍の証明書について、法務局(登記所)での登記申請内容の調査が完了した後に、還付を受けることができます。この場合には、戸籍の証明書のコピーの作成・提出は不要です。